幾年前全球汽車業還擔心電動車快速增長會造成電池短缺,如今情況卻出現另一種變化。原本為EV大量擴充的部分電池工廠,開始把產能轉向另一個快速成長的市場:ESS儲能系統。
LG Energy Solution便是其中最明顯的例子。隨着北美電動車需求增長低於早期產業預期,加上AI資料中心、再生能源和電網穩定需求增加,公司正把部分既有電池產能重新分配到固定式儲能市場。
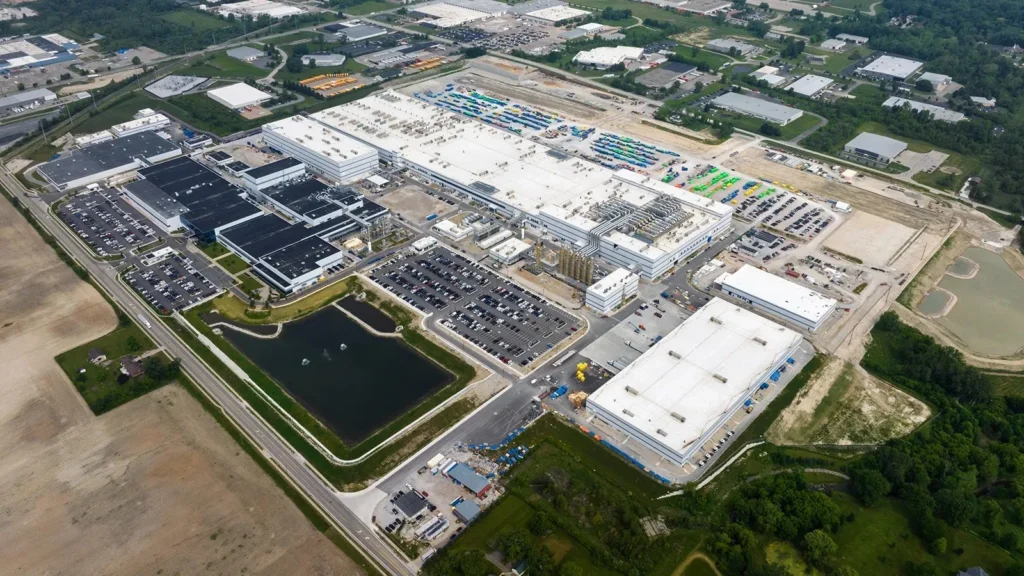
▲ LG Energy Solution正在利用北美既有電池生產基地,提高ESS儲能電池的生產比重。(圖:LG Energy Solution)
北美8座電池工廠 5座將生產ESS
Reuters引述LG Energy Solution北美總裁Robert Lee報道,到2026年底,公司在北美的8座電池工廠之中,將有5座投入ESS儲能電池生產。
LG Energy Solution目前的北美ESS生產網絡,包括美國Michigan州的Holland和Lansing工廠、加拿大Ontario省的NextStar Energy、美國Tennessee州的Ultium Cells合資廠,以及Ohio州與Honda合作的L-H Battery工廠。
公司計劃在2026年底以前,把北美ESS電池產能提升至超過50GWh。若以全球計算,今年底ESS產能則規劃超過60GWh,其中超過八成集中在北美。
▲ LG Energy Solution在北美建立5個ESS電池生產據點,並可按照市場需求調整EV與ESS產能。(圖:LG Energy Solution)
不是工廠沒訂單,而是需求方向變了
這種變化背後,是全球電池需求結構正在改變。過去幾年,車廠與電池企業按照EV高速增長的預測,大量興建新工廠與生產線;但部分市場的EV增長速度後來低於早期預期,部分電池產能因此面對利用率壓力。
另一邊,ESS需求卻快速增加。大型太陽能和風力發電需要儲能系統協助平衡供電,而AI與雲端運算資料中心對電力的需求增加,也令電網擴充與大型儲能變得更加重要。
對已經投入大量資金建設電池工廠的企業來說,與其讓部分生產線閒置,把產能轉去仍在高速增長的ESS市場,自然成為更實際的選擇。
真正的競爭力變成“製造彈性”
LG Energy Solution的策略也反映電池工業正在出現一個新的關鍵字:製造彈性。
以Holland、Lansing及部分合資工廠為例,這些生產據點原本主要圍繞汽車電池需求建立,如今則逐步加入ESS產品。這意味着一座大型電池工廠不再一定只能服務單一市場,而是可以按照EV、ESS及不同客戶需求重新安排生產。
對電池廠而言,這種能力可以降低押注單一汽車市場的風險。當EV需求較弱,可以提高ESS比重;若未來電動車市場再度加速,部分產能又可以重新配合汽車客戶。
從EV轉ESS也不只是換個客戶
不過,汽車電池生產線要轉向固定式儲能,並不是把同一款電池換一個客戶就完成。
高性能EV過去大量採用高鎳電池,希望在重量有限的情況下取得較高能量密度;固定式ESS則沒有同樣嚴格的重量限制,反而更加重視成本、循環壽命、熱穩定性和長時間運作。
因此,LFP磷酸鐵鋰成為大型ESS的重要技術路線。這也迫使過去以高鎳電池見長的韓國電池企業,加快建立自己的LFP產品與量產能力,而這個市場長期以來正是中國電池企業最具規模優勢的領域之一。
ESS已經開始反映在業績
這項轉型並不只停留在計劃階段。LG Energy Solution公布的2026年上半年資料顯示,在北美五個生產據點逐步提高ESS產量後,其ESS業務營收按年增至約4.6倍,期間亦取得超過3兆韓圜的新訂單。
這說明ESS正在由電池公司的“第二市場”,逐漸變成可以直接影響工廠利用率、訂單與營收的重要業務。
但這不代表LG Energy放棄EV
需要留意的是,產能轉向ESS並不能簡單理解成“EV電池沒人要”,更不代表LG Energy Solution準備退出電動車市場。
公司仍然繼續投資EV電池,包括46系列圓柱電池,以及不同化學體系和產品形式。真正改變的是過去“電池工廠主要服務汽車”的單一路線,開始變成能夠同時服務交通、電網、資料中心及能源基礎設施的多元生產模式。
換句話說,眼前的轉變與其說是EV失敗,不如說電池產業的市場變得更大,也更加複雜。
這個轉變很有意思。早期談汽車電動化時,大家擔心的是“未來電池夠不夠”;到了今天,問題卻逐漸變成“已經蓋好的電池工廠應該生產什麼”。
更意外的是,AI資料中心竟然成為電池工業的新需求來源之一。這也說明汽車、能源和科技產業之間的界線正在消失。對大型電池企業而言,未來真正重要的可能不只是誰能做出更好的EV電池,而是誰能最快把工廠和產能移到需求正在增長的地方。
想了解更多全球汽車產業、EV電池、能源科技與供應鏈動態,歡迎持續關注 Move Auto。