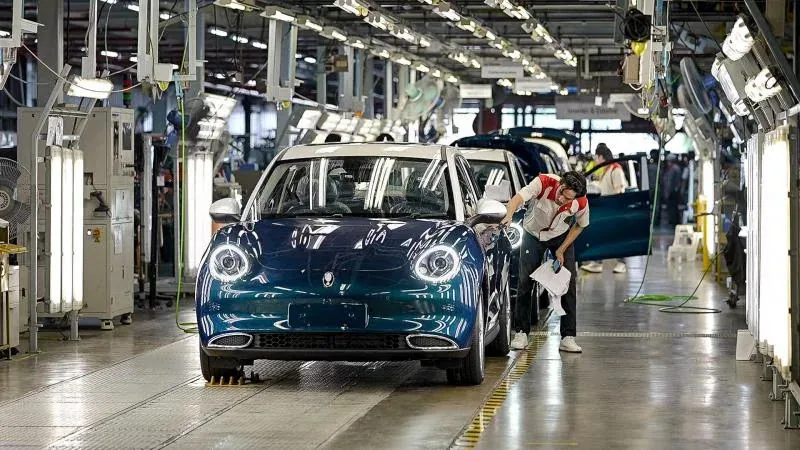
泰國汽車市場今年出現一個很有意思的反差:整體銷量與7月產量都在回升,電動車更幾乎翻倍增長,但真正留在泰國本地生產體系內的EV比例,卻沒有跟上市場擴張速度。
泰國工業聯合會(FTI)汽車工業俱樂部最新數據顯示,2026年7月汽車產量為117,383輛,按年增加6.12%;同月國內新車銷量59,196輛,增加20.07%。表面來看,泰國車市正出現復甦訊號。
但把時間拉長到今年前7個月,真正值得注意的並不是總量,而是市場結構正在快速改變。
EV銷量增97% 已佔車市近三成一
今年1至7月,泰國新車銷量達406,162輛,按年增加15.39%。其中電動乘用車銷量達125,411輛,按年大增97.39%,佔整體市場30.88%。
換句話說,泰國每賣出大約3輛新車,就有接近1輛屬於純電動乘用車。從消費市場來看,電動化速度相當驚人。
問題是,這波EV增長並沒有完全轉化為本地生產。
按FTI口徑 進口EV約佔62.58%
FTI指出,今年前7個月泰國本地生產的電動乘用車為46,924輛,相當於同期電動乘用車銷量的37.42%。
按這個比較口徑推算,其餘約62.58%相當於進口EV所佔的比例。
這個數字需要稍微說清楚:它是FTI以本地EV產量和EV銷量進行比較所得出的產業結構指標,並不是單純由海關進口登記數字直接得出的市場份額。不過它仍然很清楚地反映一個問題——泰國EV市場增長速度,目前快過本地EV製造能力的增長。
FTI要求重新檢討稅制
也正因如此,FTI要求政府加快檢討進口EV的消費稅與相關稅務安排,希望本地生產車與進口車之間能有更公平的競爭條件。
泰國過去幾年透過EV優惠政策迅速刺激市場,也吸引多家車企建立本地生產能力。政策原本希望先把EV市場做大,再透過本地生產承諾,把整車、電池、零件及供應鏈逐步留在泰國。
現在的問題不是EV賣得不夠快,而是市場已經跑在工廠前面。
如果大量新增需求仍由進口車滿足,政策帶來的消費成長,就未必能同步轉化為泰國本地零件、就業與製造產值。
另一邊 皮卡市場還在下滑
更大的結構矛盾出現在泰國最傳統的強項——一噸皮卡。
今年1至7月,一噸皮卡銷量只有37,369輛,按年下跌17.38%。FTI指出,泰國皮卡長期採用很高比例的本地零件,部分車款本地化程度可達90%左右,因此皮卡銷量疲弱,受影響的不只是整車廠,而是大量零件供應商與相關就業。
這也形成泰國汽車產業目前很特殊的畫面:新興的EV市場高速成長,但其中很大一部分需求由進口車承接;另一方面,本地供應鏈最深的傳統皮卡市場卻持續低迷。
泰國真正要解的不是EV銷量 而是製造轉型
其實這個警號早已出現。FTI在7月底已把泰國2026年汽車產量目標由150萬輛下調至145萬輛,削減主要來自出口預測轉弱。
因此,7月產量重新錄得增長固然是好消息,但單月回升並不足以代表泰國汽車製造業已完全走出壓力。
真正的問題,是泰國能否把正在高速增加的EV需求,逐步轉化成本地生產、零件採購、電池製造與出口能力。
對馬來西亞也有參考價值
這一點對馬來西亞其實很值得參考。
無論是CKD、國產EV或吸引外國品牌設廠,最終目的都不應只是讓消費者買到更多電動車,而是要讓市場規模帶動本地工程、零件、電池、供應商與人才。
泰國現在遇到的問題,正好說明“EV市場成長”和“EV產業成長”其實不是同一件事。
進口EV本身並不是問題。對消費者來說,更多品牌、更低價格和更快的電動化,當然都是好事。
真正值得問的是:政府花了多年提供優惠、培養市場之後,這些新增銷量有多少最後變成了本地工廠、本地供應商和本地工作?如果EV銷量幾乎翻倍,但本地製造仍追不上,那就代表政策下一階段必須從“鼓勵購買”轉向“把產業留下來”。
泰國是ASEAN最大的汽車製造基地之一,所以它現在面對的問題,很可能也是其他東南亞國家未來幾年都會遇到的問題。