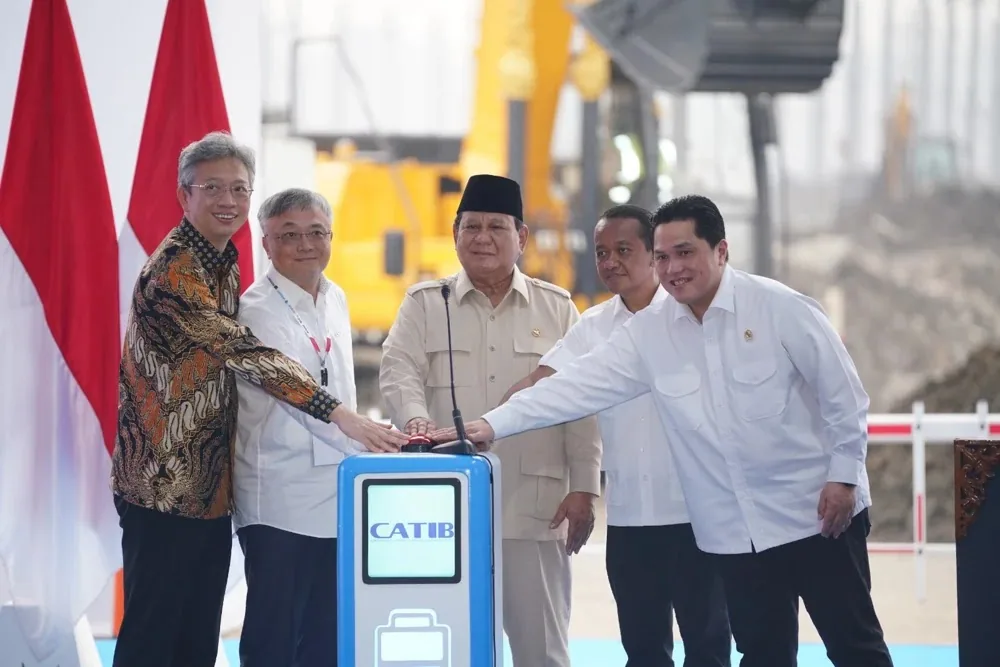
印尼的電池產業布局,開始從“投資計畫”走進真正的工廠運作階段。位於西爪哇Karawang、由PT Contemporary Amperex Technology Indonesia Battery(CATIB)營運的電芯工廠已完成建設,並開始分階段運作;正式啟用則仍待印尼總統Prabowo Subianto的行程安排。
這座工廠第一階段規劃年產能為6.9GWh,不過現階段不能理解為已經達到完整商業產能。印尼官方較早資料仍把全面商業運作目標放在2026年底,因此目前較準確的描述,是工廠建設完成並開始逐步投產。
一期6.9GWh,後續規劃15GWh
按照印尼能源礦產資源部公布的規劃,Karawang工廠未來將由一期6.9GWh進一步提升至15GWh。官方曾以15GWh規模換算,認為可對應約25萬至30萬輛電動車的電池需求,但這是未來完整產能的推算,並非目前實際年產量。
工廠佔地約43公頃。對印尼而言,重點不只是多了一座電池廠,而是電芯製造開始真正進入當地產業鏈。隨著設備逐步投入運作,印尼過去以鎳資源和投資承諾為主的電池故事,正在進一步延伸至實際製造。
背後不是一座孤立的工廠
CATIB並不是CATL單獨經營的工廠,而是Indonesia Battery Corporation(IBC)與CATL-Brunp-Lygend體系合作的企業。更大的產業架構則由ANTAM、IBC及CBL共同推動,Karawang的電池製造只是整個整合項目中的下游環節。
CATL官方資料顯示,整個Indonesia Battery Integration Project規劃用地超過2,000公頃,除了西爪哇Karawang的電池製造之外,還包括北馬魯古East Halmahera的鎳礦開採、冶煉、電池材料以及回收項目。整體計畫投資規模約60億美元;這個數字指的是整條整合產業鏈,而不是Karawang單一工廠的投資額。
從鎳資源一路做到電芯
印尼真正想建立的,是從原料、材料到電芯以及回收都能在國內完成的垂直整合能力。這也是印尼在東南亞電池產業中的最大優勢之一:它不只擁有鎳資源,也希望把更多加工、材料與製造價值留在國內。
這種模式如果順利推進,對車廠而言可以縮短部分供應鏈,同時也讓印尼不再只是原材料出口國,而是進一步參與電池製造和循環利用。當然,真正能否形成具有競爭力的完整生態系,仍取決於量產穩定度、客戶訂單、成本、能源結構以及後續擴產進度。
對馬來西亞有什麼參照價值?
對馬來西亞而言,印尼模式並不代表必須照樣複製。印尼的優勢來自鎳資源和大型產業投資,而馬來西亞在半導體、電子、工程研發、汽車零部件以及特定電池應用方面,可能有不同的切入方式。
從更大的ASEAN角度看,電池產業也未必是一場零和競爭。印尼可以強化上游資源和大規模製造,馬來西亞、泰國及其他區域市場則可能在研發、電子、整車組裝、材料加工或特定應用形成互補。真正重要的,是能否把各自優勢接入區域供應鏈。
印尼這個項目值得注意的地方,不是又多了一個“電池中心”的口號,而是它開始把鎳礦、材料、電芯製造與回收真正串成一條產業鏈。
不過,規模大並不代表成功已經確定。6.9GWh目前仍處於分階段運作,15GWh更是後續目標。接下來真正值得觀察的,是工廠能否順利爬坡、獲得穩定訂單,以及整條供應鏈能否在成本、品質和能源使用上長期維持競爭力。對ASEAN而言,電池產業的競爭最終比的不是誰先宣布最大數字,而是誰能把原料、技術、製造、客戶和回收真正接起來。